Павел Вълчев: Парите за черни дни свършват – 13% от домакинствата вече харчат спестяванията си
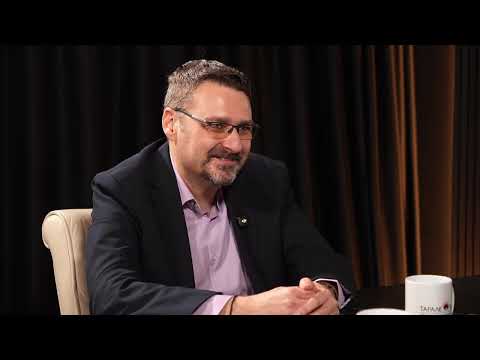
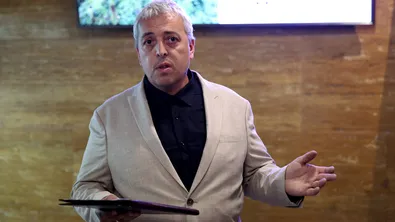
Павел Вълчев от "Алфа Рисърч" посочи данни на Българската народна банка от юни 2026 г., според които 56% от депозитите на домакинствата са на стойност до 1000 евро, а 38% са между 1000 и 25 000 евро
Над половината от българските домакинства имат спестявания, но значителна част от тях вече не успяват да заделят средства, а някои дори са принудени да използват натрупаните си резерви. Това показва съвместно проучване на ТАРАЛЕЖ И "Алфа Рисърч", посветено на спестяванията, финансовите навици и избора на пенсионни фондове от втория стълб.
Един от основните изводи от изследването е, че 59% от българските домакинства разполагат със спестявания. Това обаче не означава, че имат достатъчно финансови резерви, които да им осигурят спокойствие в дългосрочен план.
Павел Вълчев от "Алфа Рисърч" посочи данни на Българската народна банка от юни 2026 г., според които 56% от депозитите на домакинствата са на стойност до 1000 евро, а 38% са между 1000 и 25 000 евро.
„Тези спестявания, които имат българските домакинства, могат да посрещнат по-скоро един кратковременен проблем или затруднение, но не дават сигурност в по-дългосрочен план“.
Още по-показателен е фактът, че от домакинствата със спестявания само 28% продължават да заделят пари. От тях 15% го правят регулярно, а 13% успяват да спестяват, когато получат по-значителен допълнителен приход. 31% не могат да заделят средства. При 18% от тях спестяванията остават непокътнати, но 13% вече са принудени да използват натрупаните си резерви.
Над една трета от домакинствата изобщо нямат спестявания.
Според Вълчев това е ясен индикатор за финансова тревожност и несигурност сред българските семейства.
Изследването показва, че българите спестяват преди всичко, за да се предпазят от финансови сътресения.
На първите места са разходите за здраве и лечение, както и създаването на резерв за непредвидени ситуации. На следващите позиции са почивките, пътуванията, покупката или ремонтът на жилище и образованието на децата. Значително по-назад остават спестяванията с инвестиционна цел, увеличаването на доходите и осигуряването на средства след пенсиониране.
„Първите два водещи фактора са здравето и лечението и резервът при непредвидени разходи. Тук се спестява заради сигурност и подсигуряване. Инвестициите с цел увеличаване на доходите и осигуряване на доход след пенсиониране остават на по-заден план“.
По думите му това е резултат както от по-ниските доходи и ограничените възможности на домакинствата, така и от недостатъчната финансова култура. Най-активни в спестяването са хората между 35 и 65 години. По-трудно успяват да заделят средства най-младите и най-възрастните. По-висока е активността и сред хората с по-високи доходи, по-високо образование и живеещите в големите населени места. Мъжете също в по-голяма степен успяват да спестяват.
Когато става дума за съхранение на парите, българите продължават да залагат на традиционните подходи. Като най-предпочитана форма се открояват недвижимите имоти, следвани от банковите влогове и разплащателните сметки. Четвъртото място обаче е особено показателно – съхранението на пари в брой у дома.
„Все още има пари под дюшека“, отбеляза Павел Вълчев. Според него това може да се дължи на недоверие към банковия сектор, по-стари финансови разбирания или доходи, които не винаги са напълно декларирани.
Инвестиционното злато и сребро, инвестиционните фондове, акциите, доброволните пенсионни фондове, криптовалутите и облигациите остават на по-заден план. Така се очертава една по-консервативна финансова нагласа – българите предпочитат познати инструменти, които възприемат като по-сигурни, вместо да търсят по-висока доходност чрез инвестиции.
Втората голяма тема в проучването е изборът на подфонд във втория пенсионен стълб – особено актуален заради предстоящите промени в системата.
Сред хората, които са засегнати от темата, балансираният подфонд е най-предпочитан. На второ място е динамичният, а консервативният остава най-малко предпочитан. Най-притеснителният резултат обаче е свързан с информираността. 45% не посочват конкретен предпочитан вариант. От тях 32% не могат да преценят без допълнителна информация, а 13% разчитат на автоматичното разпределение според възрастта.
„Фондовете не са извършили достатъчно мащабна информационна кампания, така че хората да се ориентират. Те съответно не могат да направят този избор, без да получат допълнителна информация“, коментира Вълчев.
Той подчертава, че пенсионните дружества трябва да имат по-активна роля в информирането на хората, вместо просто да очакват автоматичното им разпределение.
Павел Вълчев обясни, че трите варианта се различават основно по съотношението между риска и потенциалната доходност.
Динамичният подфонд предполага по-висок потенциал за доходност, но и поемане на по-висок инвестиционен риск. Балансираният предлага умерен подход, при който се търси равновесие между риска и очакваната доходност. Консервативният залага на по-нискорискови финансови инструменти, но съответно и на по-ограничен потенциал за доходност. Според Вълчев предпочитанията на различните възрастови групи до голяма степен съответстват на логиката на възрастовото разпределение. По-младите са по-склонни да изберат динамичен подход, хората в средна възраст предпочитат балансирания, а тези, които са близо до пенсиониране, се насочват към по-консервативни решения.
„Когато човек е на 20 години, по един начин вижда пенсионирането и съвсем по друг начин, когато е над 60 години“.
Същевременно Вълчев обрърна внимание и на необходимостта от предвидимост и устойчивост на пенсионните правила, така че хората да могат да планират бъдещето си с по-голяма сигурност.
Сред изненадващите резултати от проучването Вълчев откроява разминаването между наличието на спестявания и реалната възможност те да продължат да се увеличават.
Друг съществен извод е, че българите все още се доверяват предимно на традиционни финансови инструменти, докато инвестициите с по-дългосрочна перспектива остават на заден план. Според него по-младите поколения са по-отворени към съвременните инвестиционни възможности, включително криптовалутите, докато по-възрастните продължават да разчитат на познатите финансови модели. Въпреки това инвестирането постепенно навлиза във финансовите разбирания на българите и вероятно ще заема все по-важно място в бъдеще.