Относно закона за данъка върху добавената стойност тя посочи, че първата мярка е повишаване на прага за задължителна регистрация по ДДС от 51 130 евро на 75 000 евро. Доброволната регистрация по ДДС остава. Задължителната регистрация ще възниква при достигане на праг от 75 000 евро. Втората мярка е въвеждане на задължение за регистрация по ДДС при облагаеми доставки, свързани със земя и сгради. Тази мярка е насочена към предотвратяване на възможностите за укриване и недеклариране на ДДС. Третата мярка по ДДС е въвеждането на задължително електронно фактуриране за местните доставки. Съгласно европейска директива от 1 януари 2030 година задължително трябва да бъде въведено електронно фактуриране за трансграничните доставки. Голяма част от държавите членки вече са въвели електронно фактуриране и за местните доставки.
Данъчните облекчения за деца се увеличават
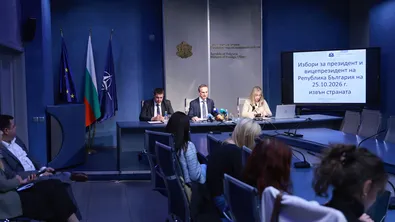
Във всички данъчни закони са актуализирани санкциите и глобите, предвид че много голяма част от глобите и имуществените санкции не са актуализирани още от от приемането на самите данъчни закони през 2006 г. Това съобщи на брифинг зам.- министърът на финансите Людмила Петкова.
"Данъчните облекчения за деца се увеличават", заяви зам.-министърът на финансите Людмила Петкова.
По думите й относно закона върху доходите на физическите лица първата мярка е увеличаване на данъчните облекчения за деца и деца с увреждания.
"В закона за данъците върху доходите на физическите лица по принцип размерите, по които се ползва облекчението не са актуализирани. При едно дете (в момента действащият размер за 2026 г. е 6000 лв.). увеличението е до 5000 евро. При две деца съответно от 12000 лв. на 8000 евро, при 3 и повече деца се увеличава от 18 000 лв. на 11 000 евро. За деца с увреждания – от 12 000 лв. на 10 000 евро (увеличението тук е най-голямо), посочиха от МФ", каза Петкова.
Тя посочи, че втората мярка, която е свързана със работещи семейства с деца, е въвеждането на ново данъчно облекчение за детско развитие, за разходи за здравни, образователни и спортни дейности на деца.
"Действащите облекчения за деца и за деца с увреждания всъщност са без условие. Те се приспадат от данъчната основа по нормативно определения размер в закона", каза зам.- министърът на финансите.
"По отношение на новата преференция идеята е да се приспада от годишната облагаема основа, да се приспадат конкретни разходи, но да са документално обосновани, т.е. те да бъдат за детско развитие – напр. за езикови курсове или такси за участие в танци. Идеята е тези разходи да се приспадат от годишната данъчна основа", добави Петкова.