Катя Вакова пред Таралеж: При товарните кораби военните рискове обичайно не са в стандартните условия
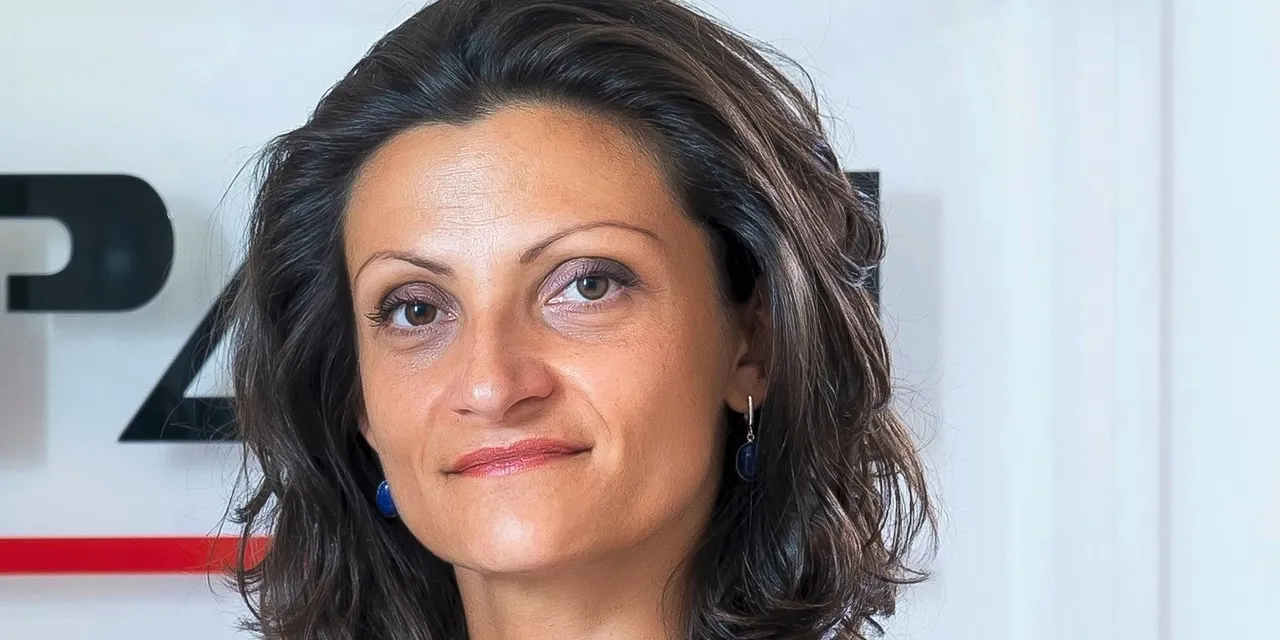
По-високите застрахователни премии увеличават общите разходи за морските превози, уточни Вакова
Катя Вакова е завършила Стопанска академия „Д. А. Ценов“, гр. Свищов. Тя има 26 години застрахователен опит, специалист е в транспортните застраховки и възникналите с тях застрахователни събития. От 2018 г. е директор на Дирекция „Транспортно и морско застраховане“ в голяма застрахователна компания.
Госпожо Вакова, след началото на войната между Русия и Украйна намалява ли броят на застраховките за товарите и корабите в Черно море?
Войната доведе до съществена промяна в оценката на морските рискове и до повишаване на разходите за застраховане на корабите и товарите, изложени на военен риск. Въпреки това не може категорично да се твърди, че броят на сключените застраховки е намалял в целия Черноморски регион, тъй като влияят още много други фактори.
По-ясно се наблюдават промени в условията на застраховане, цената на покритието и решенията на корабособствениците относно маршрутите и товарните/разтоварните пристанища.
Как намаляването на броя на застраховките и тяхното поскъпване се отразяват на търговията и корабособствениците?
По-високите застрахователни премии увеличават общите разходи за извършване на морски превози. Това е от значение при плаванията през региони с повишен военен риск, за които може да се изисква допълнителна премия за конкретен превоз. В резултат корабособствениците трябва да преценяват икономическата целесъобразност на всеки рейс, а допълнителните разходи могат да бъдат прехвърлени частично или изцяло по веригата на доставки към търговците и крайните потребители. Също както увеличаването на транспортните разходи вследствие нарушаването на установените търговски маршрути, така увеличаването на застраховките създават необходимост от евентуални алтернативни решения.
Повишеният риск води ли до намаляване на някои застрахователни покрития и на възможностите за застраховане?
Повишеният риск не означава автоматично отпадане на застрахователното покритие, но може да доведе до по-ограничени условия, по-високи самоучастия, специални изключения или необходимост от допълнително договаряне на покритието. Особено важно е разграничението между стандартното морско застраховане и покритието за военни рискове: при товарите и корабите военните рискове обичайно са изключени от стандартните условия и могат да бъдат застраховани отделно, при съответните клаузи и условия. Конкретните възможности зависят от маршрута, вида и стойността на товара, характеристиките на кораба и оценката на застрахователя. Следователно не става въпрос непременно за липса на застрахователна защита, а за по-индивидуален подход към риска.
Има ли намаляване на застраховките за корабите в Черно море заради допълнителните премии, които корабособствениците трябва да заплатят?
Допълнителните премии за военен риск могат да повлияят върху решението на корабособственика дали да извърши определено плаване и/или дали да заплати това покритие, особено когато разходът за застраховане е значителен. В практиката се наблюдават както увеличения на премиите, така и индивидуално договаряне на условията според конкретната експозиция.
Важно е да се подчертае, че по-високата премия сама по себе си не винаги води до намаляване на броя на застрахованите кораби. По-скоро скоро става въпрос за индивидуален подход.
Ще остане ли сегментът „военен риск“ при зачестилите атаки над кораби в Черно море? Как се оценява сега и как се очаква да се промени занапред?
На 16 септември 2026г. Joint War Committee определи басейнът на Черно море, с изключение на териториалните води на България, Румъния, Турция и Грузия, за рискова зона с ниво риск ”Extreme”. Това в момента прави оценката на риска все по-зависима от конкретния маршрут, товарните/разтоварните пристанища, продължителността на престоя в рисковата зона, характеристиките на кораба и актуалната обстановка. При определени плавания се договаря допълнителна премия за военен риск, като условията могат да се променят при промяна на заплахите.
В бъдеще развитието на този застрахователен сегмент ще зависи преди всичко от военната обстановка, честотата на инцидентите и възможностите за гарантиране на безопасно корабоплаване. Военният риск ще продължи да бъде самостоятелно и съществено направление в морското застраховане, но при трайно подобряване на сигурността може да се очаква преоценка на риска и на цената на покритието, но с конкретна прогноза никой не би се ангажирал.
Какви товари най-често се превозват през Черно море и се застраховат?
Като част от световната търговия, Черно море е важен транспортен коридор за различни селскостопански продукти, енергийни ресурси и промишлени суровини. Сред основните товари са наливни и насипни хранителни товари, както и различни контейнеризирани товари.
Войната в Украйна определено затруднява търговията и логистиката в Черноморския регион, особено като вземем предвид значението на зърното и енергийните ресурси за регионалната и международната търговия.
Видът на товара е един от съществените фактори при оценката на риска в застраховането. Отчитат се неговата стойност, чувствителността му към увреждане, условията за превоз и съхранение, продължителността на превоза, както и възможните последици при възникване на застрахователно събитие.
Има ли намаляване на корабоплаването в този регион?
Корабоплаването в Черно море продължава, но се извършва при повишени рискове и променящи се логистични условия. Част от корабособствениците могат да избягват определени пристанища, да променят маршрутите си или да преразглеждат икономическата целесъобразност на отделни превози. Същевременно Украйна продължава да използва специалния морски коридор за търговски превози.
За България официалните данни на НСИ показват намаление на общия товарооборот през морските пристанища през 2025 г. спрямо предходната година. Този показател обаче отразява обработените товари, а не директно броя на преминалите кораби, и не позволява спадът да бъде приписан единствено на войната.
От застрахователна гледна точка по-важно е не само колко кораба плават, а как се променя рисковата им експозиция. Важно е да разграничим намаляването на корабоплаването, броя на сключените застраховки и увеличаването на застрахователните премии. Дори при запазен обем на превозите отделни плавания могат да изискват по-високи премии, допълнителни условия или по-задълбочена предварителна оценка.